知っておきたいこと
マッサージ・鍼灸は医療費控除になる?対象の分け方と計算例
マッサージや鍼灸の費用は、施術者の資格と受けた内容によって医療費控除の扱いが変わります。治療に直接関係する施術は対象になり得ますが、疲労回復や体調を整えるための施術は対象に含まれません。
健康保険が使えるかと、税金の医療費控除に含められるかは別の話です。領収書がある支払いを全部合計する前に、対象となる費用、補填される金額、申告に使う書類を順に整理しましょう。
公開日: 情報更新日:
01
店の名前より、誰が何のために行った施術かを見る
国家資格のある施術者による施術でも、疲労回復や体調調整の費用は対象外です。資格と施術目的をセットで確認します。
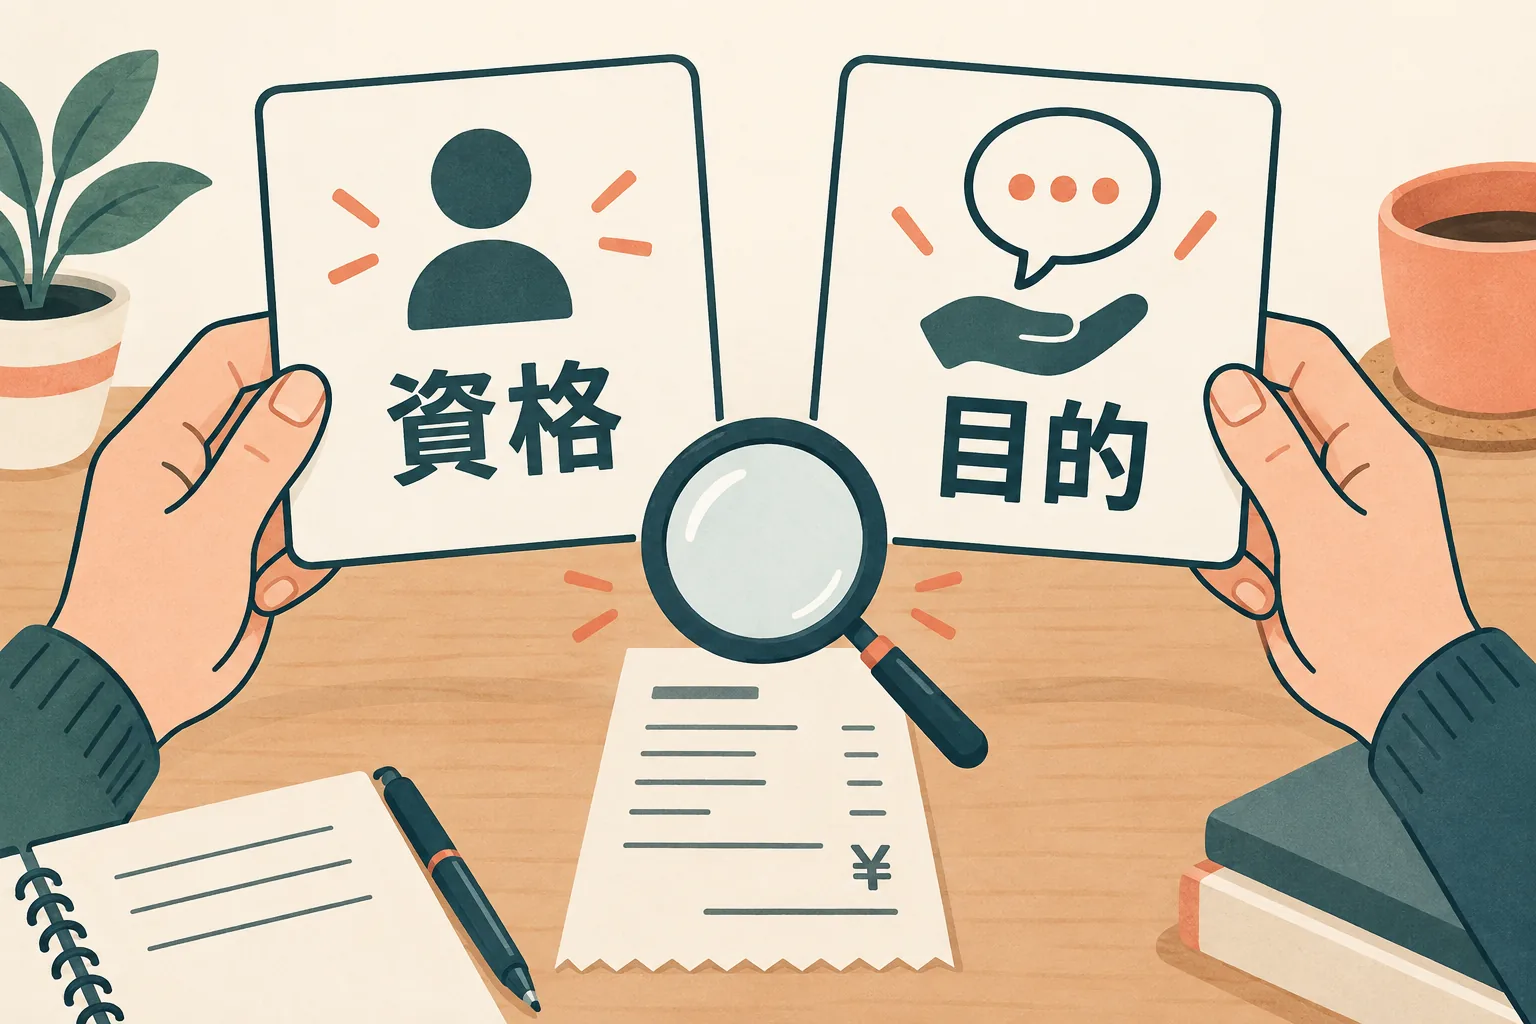
国税庁は、あん摩マッサージ指圧師、はり師、きゅう師、柔道整復師による施術の費用を挙げ、そのうち治療に直接関係しないものを除いています。「マッサージ」というコース名や、「整体」「整骨院」という屋号だけで、対象かどうかを決める仕組みではありません。
| 支払いの例 | 整理の仕方 | 確認する点 |
|---|---|---|
| 有資格者による治療に直接関係する自費施術 | 対象となり得る費用として確認する | 資格、施術内容、支払額 |
| 有資格者の疲労回復・体調調整のコース | 対象外として分ける | 資格だけでは対象にならない |
| 整体という店名しか分からない | 店名だけでは判定しない | 担当者の資格と実際の内容 |
| 健康保険の自己負担分がある | 実際の対象支払額を確認する | 保険給付分を含む10割額を足さない |
表の対象候補も、どんな金額でも全額が認められるという意味ではありません。対象は、病状などに応じて一般的に支出される水準を著しく超えない部分です。高額な特別コースや複数のサービスをまとめた支払いなど、内容が曖昧な場合は内訳を確認しておきましょう。
例えば同じ施術者に支払っていても、治療のために受けた施術と、旅行先で疲れを癒すために頼んだコースでは、目的が違います。人の資格だけを確認して終えず、その支払いが何の対価だったかを見ます。これは店やコースの良し悪しを評価する区別ではなく、税の対象を整理する区別です。
院へ確認する内容の例
今回担当した方の資格名と、受けた施術の内容を確認したいです。治療の施術とリラクゼーションのコースを一緒に支払った場合、料金の内訳が分かる資料はありますか。
健康保険の鍼灸で必要になる同意書や対象疾病の条件を、そのまま医療費控除に当てはめないようにしてください。「自費だから対象外」とも、「自費ならすべて対象」とも言えません。税の判断は、受けた施術と国税庁の条件を照らし合わせます。
領収書は支払額や支払先を確認する大切な資料ですが、発行されれば自動的に控除対象になる証明書ではありません。支払った目的を覚えていないときは、予約内容や明細を先に確かめましょう。申告のために、実際とは違う治療目的へ書き換えることはできません。
判断に迷う支払いは、ほかの費用と分けておくと相談しやすくなります。院には施術者や内容という事実を聞き、税務上の扱いは資料をそろえて税務署などへ確認してください。院から「控除できます」と言われた場合も、個々の支払いの条件まで省いてよいわけではありません。
02
その年の支払いと、対象になる通院費を集める
1月1日から12月31日までに実際に支払った対象費用を集計します。交通費も、施術を受けるため直接必要なものかを確かめます。
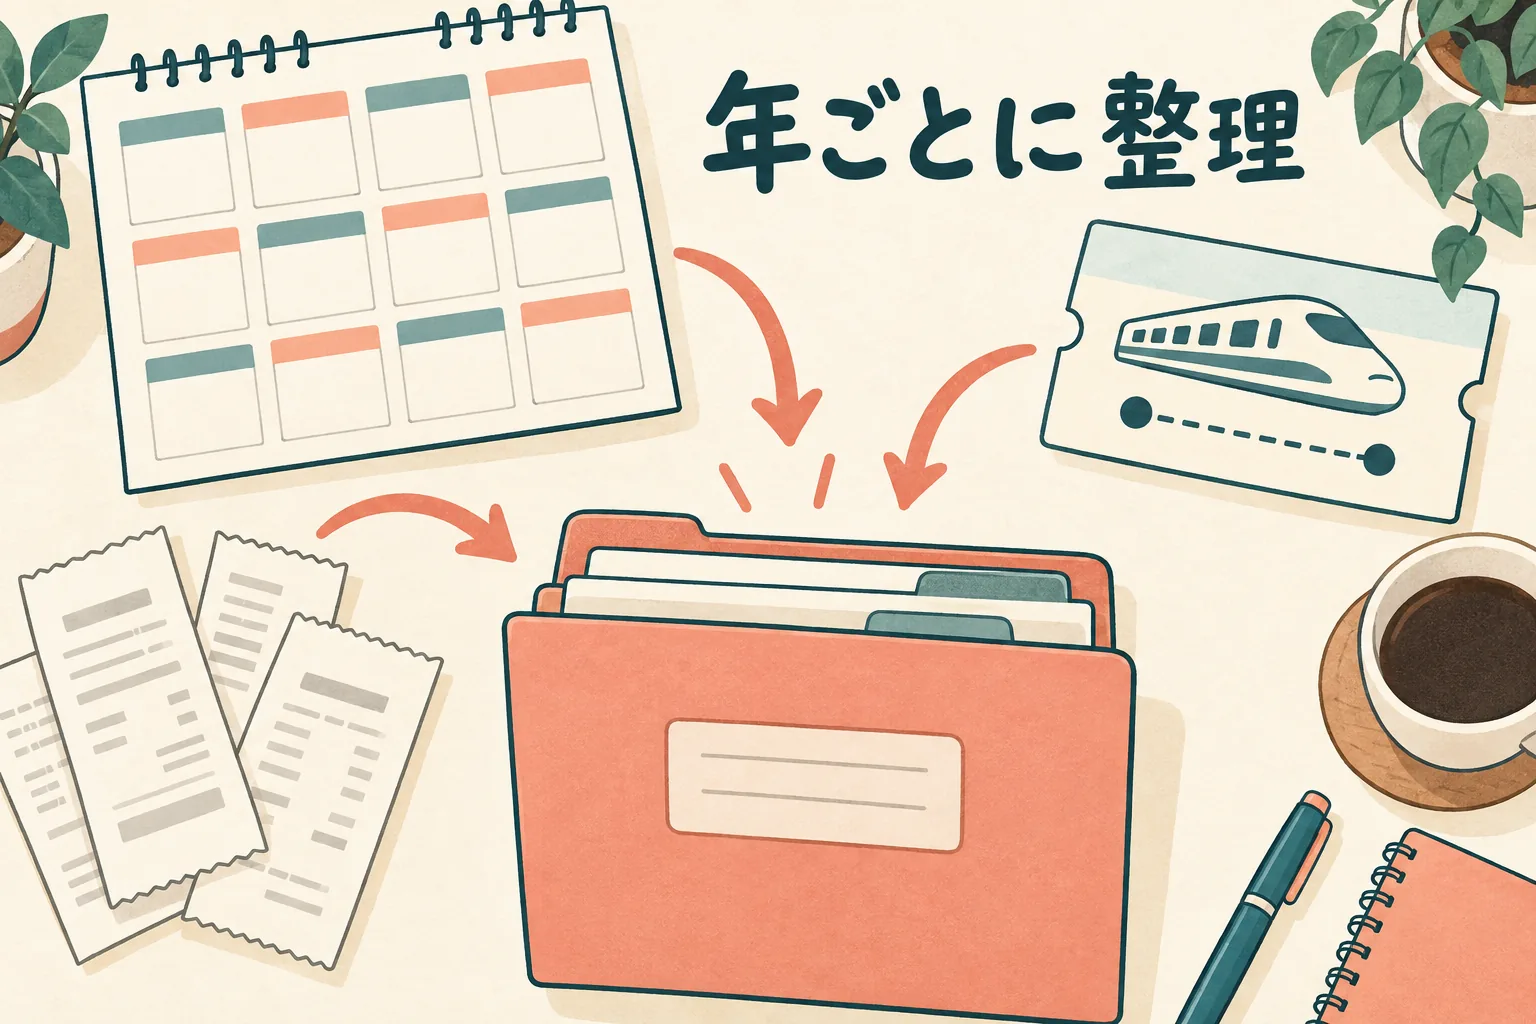
医療費控除では、施術を受けた日だけでなく、いつ支払ったかを見ます。年末に受けて支払いが翌年になった場合などは、実際に支払った年に整理します。請求書の金額を見て、まだ払っていない分まで今年の合計へ入れないようにしてください。
自分の費用のほか、生計を一にする配偶者や親族のために支払った医療費も対象になります。「家族だから全員分を誰でも申告できる」という意味ではなく、生活費の関係と、実際に誰が支払ったかを整理します。同じ費用を夫婦の両方で計上しないよう、申告前に確認しておきましょう。
具体例
通院費を整理する例
国税庁の対象費用と除外条件をもとに、交通手段ごとに読むと混同を防げます。
- 電車・バス
- 対象となる施術を受けるため直接必要な通院費を確認
- タクシー
- 公共交通機関を利用できる場合は原則として対象外
- 自家用車
- ガソリン代や駐車料金は対象に含めない
対象外のリラクゼーションへ通う交通費を、治療の通院費として足すものではありません。
交通系ICのチャージ額は、そのまま通院費の金額にはなりません。チャージした残高には、通勤、買い物、別の移動にも使うお金が含まれるからです。通院した日、区間、運賃、受けた人を控え、対象となる移動分を整理します。これは集計のためのメモの作り方です。
タクシーを使った場合は、領収書に加えて、なぜ公共交通機関を利用できなかったかを確認できるようにしておきます。「雨だった」「電車より便利だった」というだけで、一律に対象となるわけではありません。病状や事情が関係するので、迷う分は別にして相談しましょう。
施術に通うための支払いでも、院内で買った日用品や、リラックス目的の追加コースなどが一緒なら、対象費用と分けます。明細がまとめて一行になっているときは、支払先へ内訳を尋ねると整理が進みます。分からない分を自分で推測して金額分けするのは避けてください。
集めた段階では、対象として整理できたものと、まだ確認が必要なものを分けておけば十分です。最初から無理に一つの合計へまとめず、判断が済んだ後で計算に進むと、対象外のコースや二重計上を見つけやすくなります。
03
補填分を引き、10万円または所得の5%を差し引く
控除額は支払額そのものではありません。対象費用から補填分と所定の金額を引いて計算し、上限は200万円です。
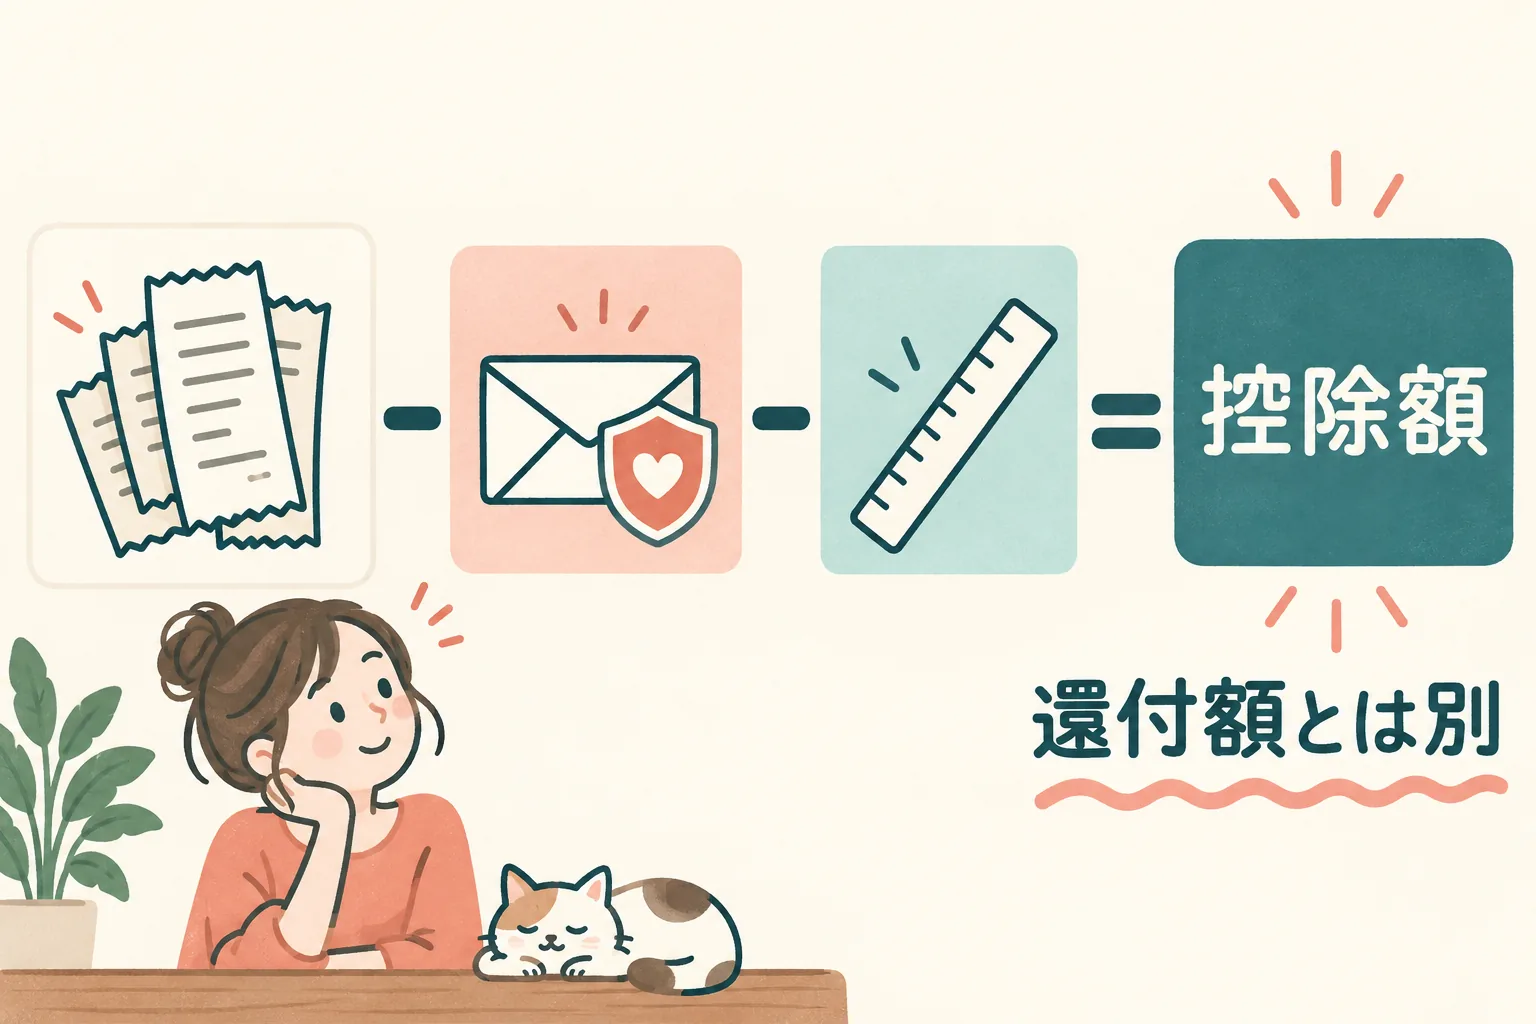
通常は、対象となる医療費から保険金などで補填される金額を引き、さらに10万円を差し引きます。その年の総所得金額等が200万円未満の場合は、10万円の代わりに、その総所得金額等の5%を使います。計算結果が0以下なら、医療費控除額は0です。
「総所得金額等」は税金の計算に使う用語です。給与の額面年収や、口座に振り込まれた手取り額を、そのまま入れるものではありません。給与所得などの所得額を基にするため、申告書や作成コーナーの説明で確認しましょう。年収150万円と総所得金額等150万円は同じ条件ではありません。
編集部の計算例
計算例1:総所得金額等が300万円の場合
金額は制度の読み方を示す仮例です。個人の申告額や還付額を確定するものではありません。
- 対象となる支払い
- 16万円。別に払ったリラクゼーション代2万円は含めない
- その医療費に対応する補填
- 3万円
- 計算
- 16万円 − 3万円 − 10万円 = 3万円
- 計算結果の意味
- 3万円は所得から差し引く控除額。3万円がそのまま返るわけではない
編集部の計算例
計算例2:総所得金額等が150万円の場合
対象費用10万円、補填なしと仮定します。
- 差し引く基準
- 150万円 × 5% = 7万5,000円
- 控除額
- 10万円 − 7万5,000円 = 2万5,000円
支払額が10万円を超えない場合でも、所得によって計算結果が変わります。
補填金を引くときは、何の医療費に対する給付かを対応させます。国税庁は、給付の対象となった医療費を上限に差し引き、余った金額をほかの医療費から引く必要はないと説明しています。保険会社から受け取ったお金を、理由を問わず全部まとめて引く計算ではありません。
例えば、入院費8万円に対する給付が10万円だったとします。その入院費から差し引くのは8万円までです。残る2万円を、別に支払った対象の施術代から差し引くことにはなりません。どの給付がどの費用を補うか分からないときは、給付明細を確認してください。
控除額と、実際に税金が減る額や還付される額は違います。税率、納めている税金、ほかの控除などが関わるため、ここに示した式だけでは還付額まで決まりません。「医療費を使った分が戻る」と考えて施術や回数券の購入を決めないようにしましょう。
計算を始めてから対象費用が変わると、補填との対応も見直す必要があります。先に支払いの内容を整理し、次に補填を対応させ、最後に基準額を引く順番にすると、どこで数字が変わったかを追いやすくなります。
04
明細書へ移す前に、医療費通知との重複を確認する
通知にある費用と領収書から追加する費用を分け、同じ支払いを二度入れないようにします。領収書は原則として申告期限等から5年間保管します。
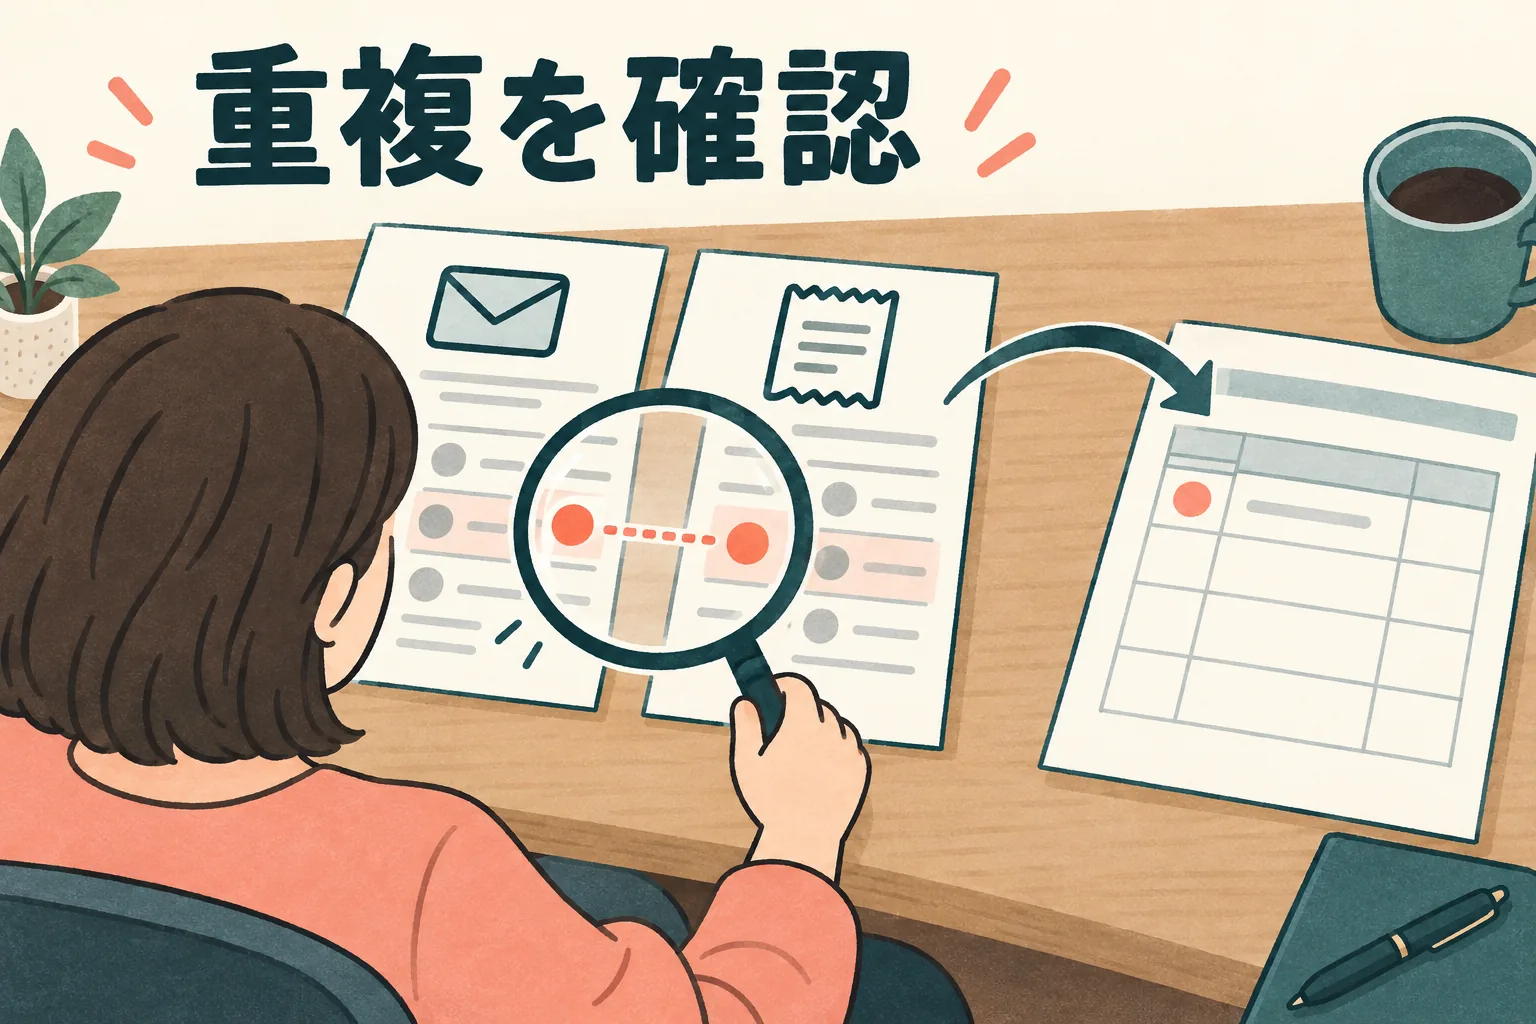
医療費控除を受けるには、対象費用を整理し、医療費控除の明細書を添えて確定申告します。医療費通知を利用できる場合もありますが、通知にない対象費用があれば領収書などから確認します。自費の施術代は通知に載らないことがあるため、通知だけで全部そろったとは考えないでください。
逆に、通知に載った自己負担分を、領収書からもう一度加えると重複します。通知の金額と手元の領収書を別々の合計にして足すのではなく、どちらから計上したか分かる印を付けると防ぎやすくなります。実際に支払った額と通知が違う場合は、減免や払い戻しなどの事情も確認します。
転記する前の整理メモ
- 支払日・受けた人・支払先・実際の支払額をそろえる
- 施術内容や目的が分からない費用を確認する
- 対応する補填金を費用ごとに整理する
- 医療費通知と領収書で同じ支払いを重複させない
- 対象の通院費は日付・経路・運賃を分けて控える
このメモは法定の明細書そのものではなく、転記前に情報を集めるための編集上の整理です。実際の明細書は国税庁の様式や確定申告書等作成コーナーの案内に従います。受けた人や支払先ごとにまとめられる部分もあり、細かな入力方法は公式の説明で確認できます。
領収書は、一般に確定申告期限等から5年間、手元で保存する必要があります。「支払日から5年」と覚えないようにしてください。必要な記載を備えた医療費通知を添付した部分には領収書の保存を省略できる扱いがありますが、対象部分と追加した費用を混同しないようにします。
電子で受け取った領収書は、あとで開けなくならないように保存場所を決めます。紙と電子が混ざる場合でも、同じ支払いを何度も数えないことが先です。領収書の再発行方法が必要なら、支払先に聞き、再発行した分も新しい支出として二重に追加しないでください。
税務署などへ相談するときの伝え方
担当者の資格、実際に受けた施術、支払額が分かる資料があります。この支払いを医療費控除へ含めてよいか確認したいです。保険の給付や医療費通知との重複も含めて、どこを整理すればよいでしょうか。
施術代の扱いが曖昧なまま申告を進めるより、資格と内容、支払額、補填という順で資料をそろえると、確認したいことが具体的になります。この記事は一般的な制度案内です。個別の申告では、その年の国税庁の案内と実際の資料に基づいて判断してください。
情報の出典
- 国税庁 No.1122「医療費控除の対象となる医療費」令和8年4月1日現在(公式・別タブ)
- 国税庁 No.1120「医療費を支払ったとき(医療費控除)」令和8年4月1日現在(公式・別タブ)
- 国税庁「専門用語集」総所得金額等(公式・別タブ)
- 国税庁「医療費控除に関する手続について」Q&A(公式・別タブ)
- 協会けんぽ「はり・きゅう、あん摩・マッサージのかかり方」健康保険との制度区別(公式・別タブ)
本文確認日:2026年10月13日。料金・提供内容は変更される場合があります。